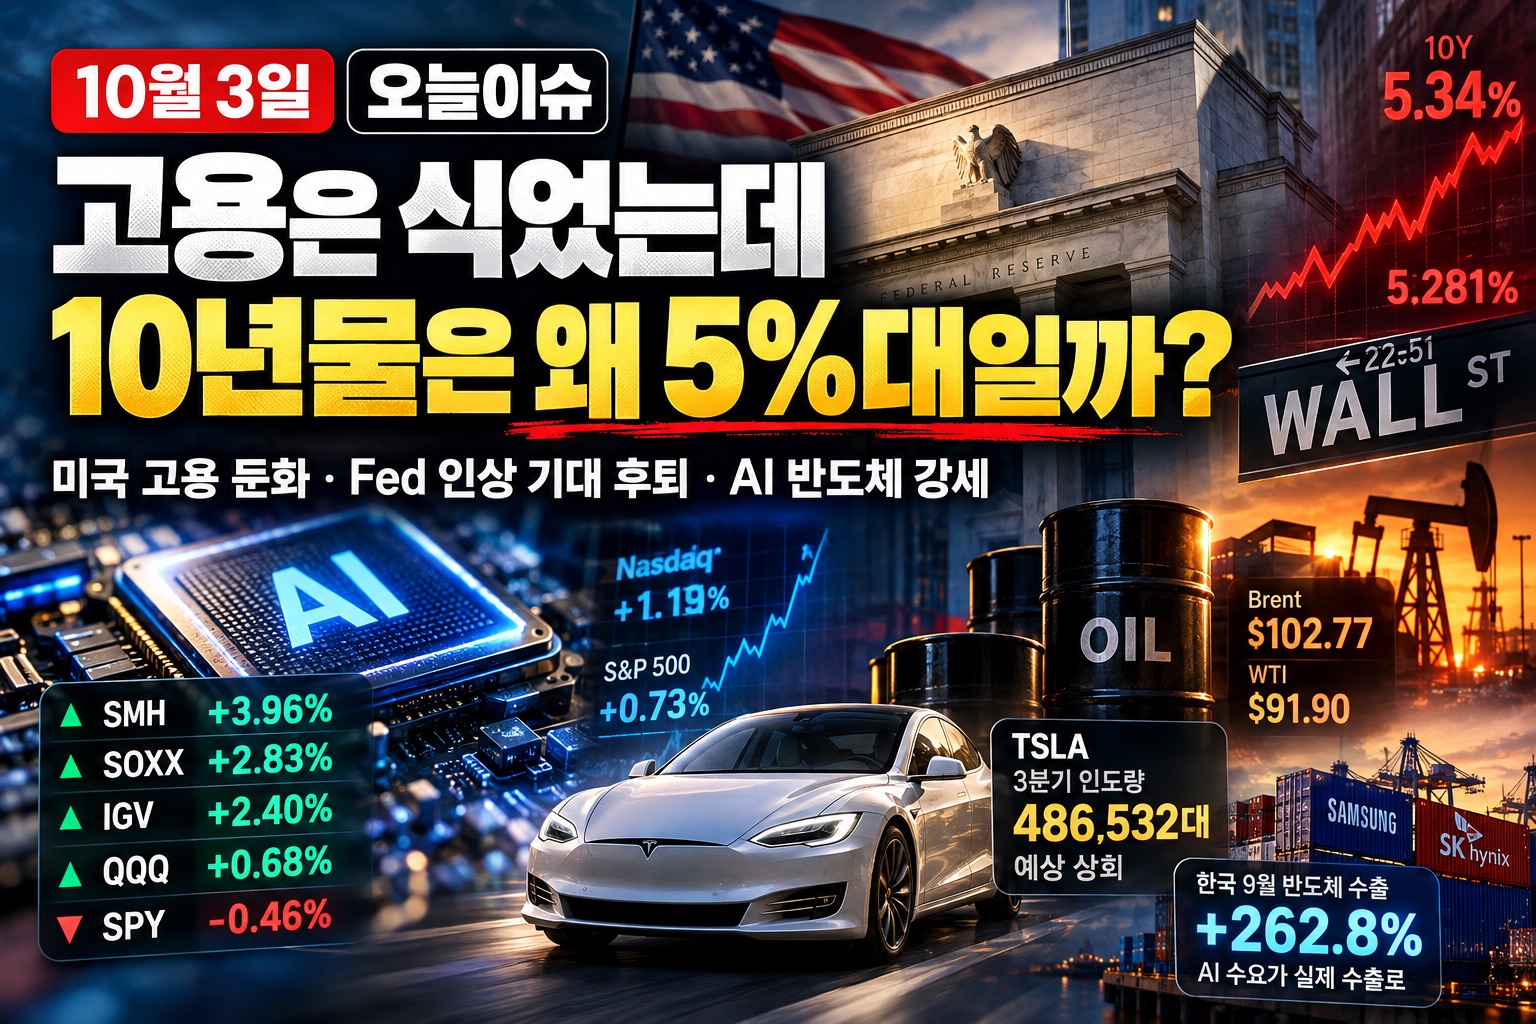
10월 3일 오늘이슈
고용은 식었다.
그런데 10년물은 아직 5%대다.
금요일 미국에서 이번 주 가장 중요한 데이터가 나왔습니다.
9월 비농업고용:
+29,000명
시장 예상:
+90,000명
실업률:
4.2%
시간당 평균임금:
+3.0% YoY
고용은 예상보다 확실히 약했습니다.
그리고 시장은 바로 반응했습니다.
Nasdaq:
+1%대
S&P500:
+0.7%대
SOXX:
+2%대
SMH:
+2%대
추가 금리인상 우려가 낮아지면서 성장주와 반도체가 강했습니다.
그런데 한 가지가 이상합니다.
고용이 이렇게 약했는데도 미국 10년물은 여전히 5%대입니다.
바로 이 부분이 다음 주 시장의 핵심입니다.
━━━━━━━━━━━━━━━━━━
📌 고용은 확실히 식었다
9월 비농업고용:
+29K
예상:
+90K
8월:
+162K
→ +133K 하향 수정
7월:
-10K
7~8월 고용도 합산 60K 하향 수정됐습니다.
실업률:
4.1%
→ 4.2%
임금:
+3.0% YoY
최근 3개월 평균 고용:
월 +51K
미국 노동시장 과열은 분명히 완화되고 있습니다.
다만 아직 광범위한 해고가 발생하는 침체형 고용시장으로 보기는 어렵습니다.
현재는:
채용 감소
+
해고 제한
이라는 ‘저채용·저해고’ 구조에 가깝습니다.
━━━━━━━━━━━━━━━━━━
📌 10월 Fed 추가 인상 가능성 급락
고용 발표 직후 10월 금리인상 확률은 약 13%까지 떨어졌습니다.
이후 약 23% 수준으로 올라왔지만 주 초 약 70%와 비교하면 크게 낮아졌습니다.
Fed는 지난달 기준금리를:
3.75%~4.00%
으로 25bp 인상했습니다.
하지만 이번 고용을 보면 10월에 바로 연속 인상해야 할 이유는 상당히 약해졌습니다.
문제는:
인플레이션
+
에너지 가격
입니다.
따라서 10월 Fed 부담은 낮아졌지만 긴축 종료가 확정됐다고 보기는 어렵습니다.
━━━━━━━━━━━━━━━━━━
📌 그런데 10년물은 왜 안 내려갈까?
이번 주 미국 10년물은:
5.34%
까지 올라갔습니다.
24년 만의 최고 수준입니다.
고용 발표 직후에는 금리가 하락했지만 이후 다시 상승했습니다.
일반적으로:
고용 둔화
→ Fed 긴축 기대 감소
→ 채권 매수
→ 금리 하락
이 자연스럽습니다.
그런데 현재 시장에는 다른 힘이 작용하고 있습니다.
인플레이션
+
높은 에너지 가격
+
미국 재정 부담
+
글로벌 채권 매도
+
AI 데이터센터 투자에 필요한 대규모 자본
입니다.
따라서 다음 주에는 주가보다 미국 10년물을 먼저 볼 필요가 있습니다.
━━━━━━━━━━━━━━━━━━
📌 그래도 AI는 강했다
주간 ETF:
SMH
+3.96%
SOXX
+2.83%
IGV
+2.40%
QQQ
+0.68%
SPY
-0.46%
순서였습니다.
이 흐름은 상당히 중요합니다.
시장 전체가 강한 것이 아니라:
반도체
→ 소프트웨어
→ Nasdaq 성장주
순으로 강합니다.
즉 현재 시장 주도권은 여전히 AI에 있습니다.
━━━━━━━━━━━━━━━━━━
📌 AI 수요도 실제 숫자로 확인
Micron에서는:
HBM
+
AI Memory
수요가 계속 강하게 확인되고 있습니다.
AI 투자는 이제:
GPU
→ HBM
→ Networking
→ Optical
→ Data Center
→ Power
로 확산되고 있습니다.
한국에서도 같은 흐름이 나타납니다.
9월 한국 반도체 수출:
$60.3B
+262.8%
전체 수출:
$120.9B
+83.5%
AI CAPEX가 기대가 아니라 실제 매출과 수출로 연결되고 있습니다.
━━━━━━━━━━━━━━━━━━
📌 Tesla도 예상보다 강했다
Tesla Q3 인도량:
486,532대
시장 예상을 웃돌았습니다.
유럽 판매도 회복되면서 Tesla 자동차 사업이 다시 성장 경로로 돌아갈 가능성이 부각됐습니다.
다음 확인 포인트는:
판매량
보다
자동차 마진
입니다.
━━━━━━━━━━━━━━━━━━
📌 유가는 급등 후 일단 진정
목요일 유가는 중국 연료 수출 제한과 중동 공급 우려로 급등했습니다.
금요일에는 유럽의 비축유 방출 논의가 나오면서 하락했습니다.
유가 안정은:
인플레이션 ↓
→ Fed 부담 ↓
→ 장기금리 부담 ↓
측면에서 성장주에 긍정적입니다.
반대로 다시 급등하면 상황은 달라집니다.
━━━━━━━━━━━━━━━━━━
🚦 미장지도 다음 주 기준
🟢 Risk-on
10년물 안정
+
유가 안정
+
달러 안정
+
SOXX·SMH > QQQ
+
QQQ > SPY
+
IGV 강세
이 조합이라면:
Fed 부담 완화
+
AI 실적 성장
이라는 좋은 구조가 만들어집니다.
🔴 Risk-off
10년물 5.34% 재돌파
+
유가 재급등
+
달러 강세
+
SOXX·SMH 상대강도 하락
+
QQQ < SPY
이 경우 AI 실적이 좋아도 높은 금리가 성장주 밸류에이션을 압박할 수 있습니다.
━━━━━━━━━━━━━━━━━━
📌 다음 주 확인 순서
① 미국 10년물
② Fed 의사록
③ 미국 물가
④ 국제유가
⑤ SOXX·SMH
⑥ IGV
⑦ QQQ / SPY
⑧ NVDA·MU
⑨ 달러
⑩ 삼성전자·SK하이닉스 외국인 수급
━━━━━━━━━━━━━━━━━━
📌 미장지도 관점
이번 주를 가장 간단하게 정리하면:
“고용은 식었고 AI는 강했지만,
채권시장은 아직 안심하지 않았다.”
입니다.
미국 고용:
+29K
예상:
+90K
확실히 약했습니다.
그래서 10월 Fed 추가 인상 우려도 크게 낮아졌습니다.
그리고 시장은:
SMH
+3.96%
SOXX
+2.83%
IGV
+2.40%
QQQ
+0.68%
SPY
-0.46%
순서로 움직였습니다.
반도체와 소프트웨어가 시장 전체를 아웃퍼폼했습니다.
AI 펀더멘털도 아직 강합니다.
Micron HBM
+
AI Networking
+
Enterprise AI
+
한국 반도체 수출
에서 실제 수요가 계속 확인되고 있습니다.
따라서 지금 시장의 핵심 질문은:
“AI가 끝났는가?”
가 아닙니다.
“강한 AI 수요가 5%대 장기금리를 계속 이겨낼 수 있는가?”
입니다.
다음 주에는:
10년물
→ 물가
→ 유가
→ SOXX·SMH
→ IGV
→ QQQ/SPY
순서로 확인합니다.
AI가 강하면서 금리까지 내려오면 가장 좋은 구조입니다.
반대로 AI가 강하더라도 10년물이 다시 5.34%를 돌파한다면 경계해야 합니다.
예측보다 대응.
감이 아니라 기준.
미장지도
이 글에는 원문 출처 링크가 등록되지 않았습니다. 경제지표·기업 발표의 수치는 공식 발표와 대조해 확인해 주세요.
 개별종목
 시장
 시장
 시장