미국시장 · 오늘의 이슈
미국시장을 움직인 주요 사건을 한국 투자자 관점에서 정리합니다. 무슨 일이 있었는지, 왜 움직였는지, 앞으로 무엇을 확인해야 하는지 살펴봅니다.
 시장
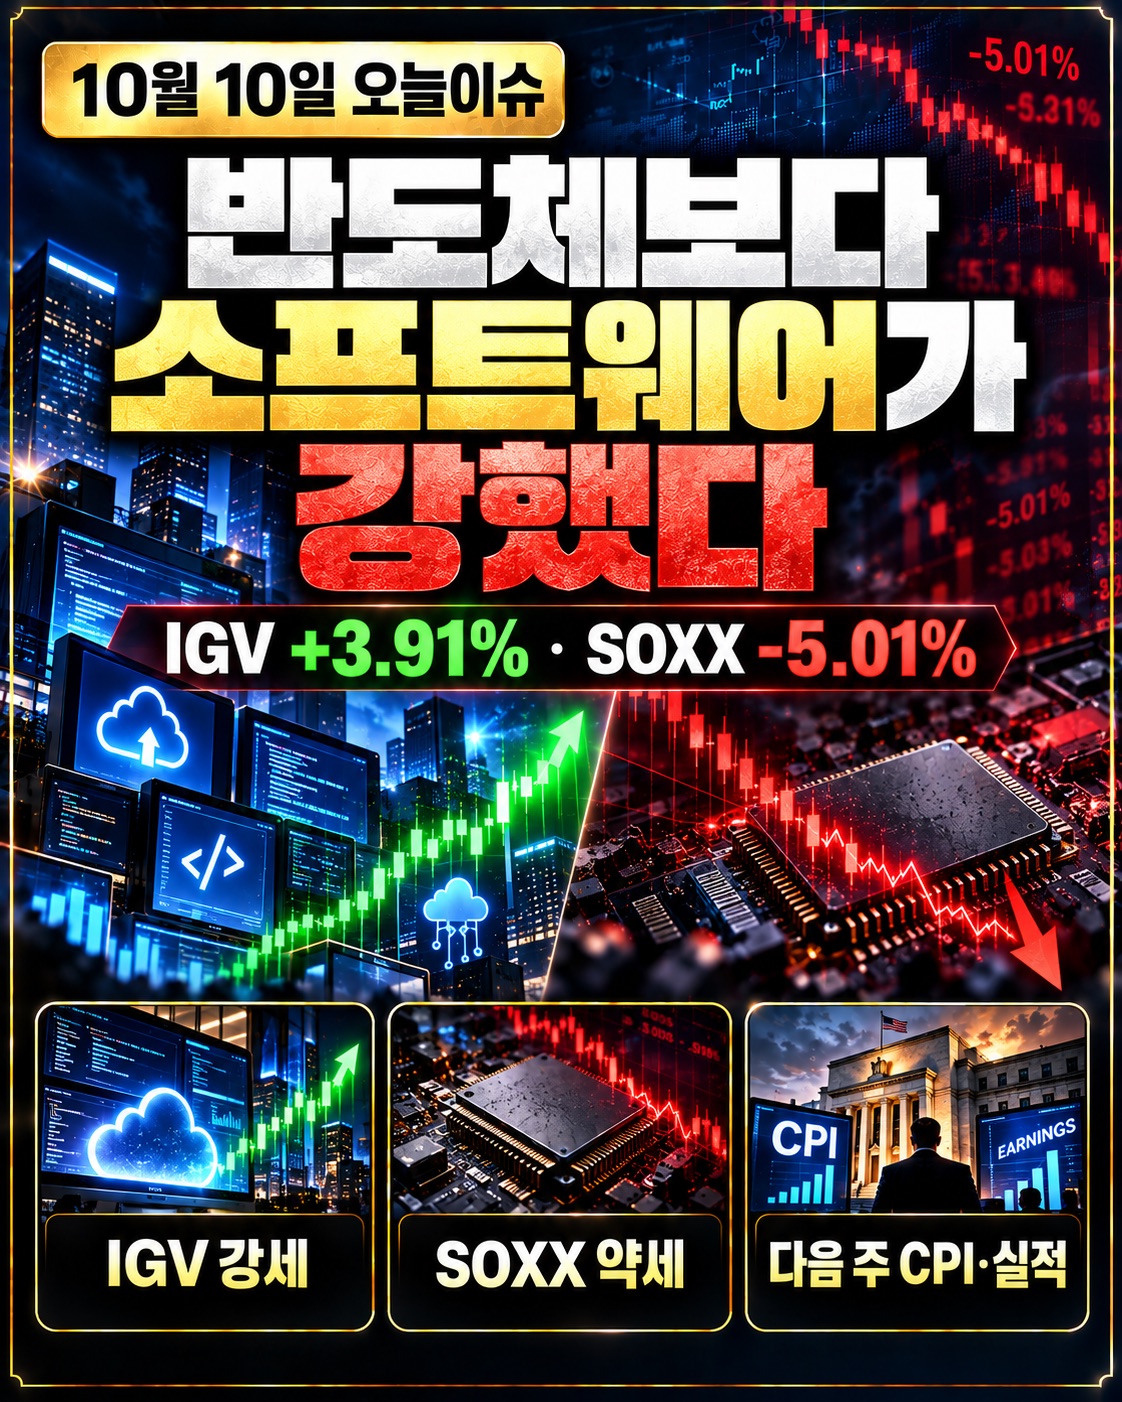
이번 주 소프트웨어 ETF IGV는 +3.91% 상승한 반면 반도체 ETF SMH와 SOXX는 큰 폭으로 하락했습니다. AI 투자금의 선택이 하드웨어에서 소프트웨어로 일부 이동하는 가운데 다음 주 CPI·장기금리·기업실적이 핵심 변수입니다.
2026년 10월 10일 · 3분 분량
 시장
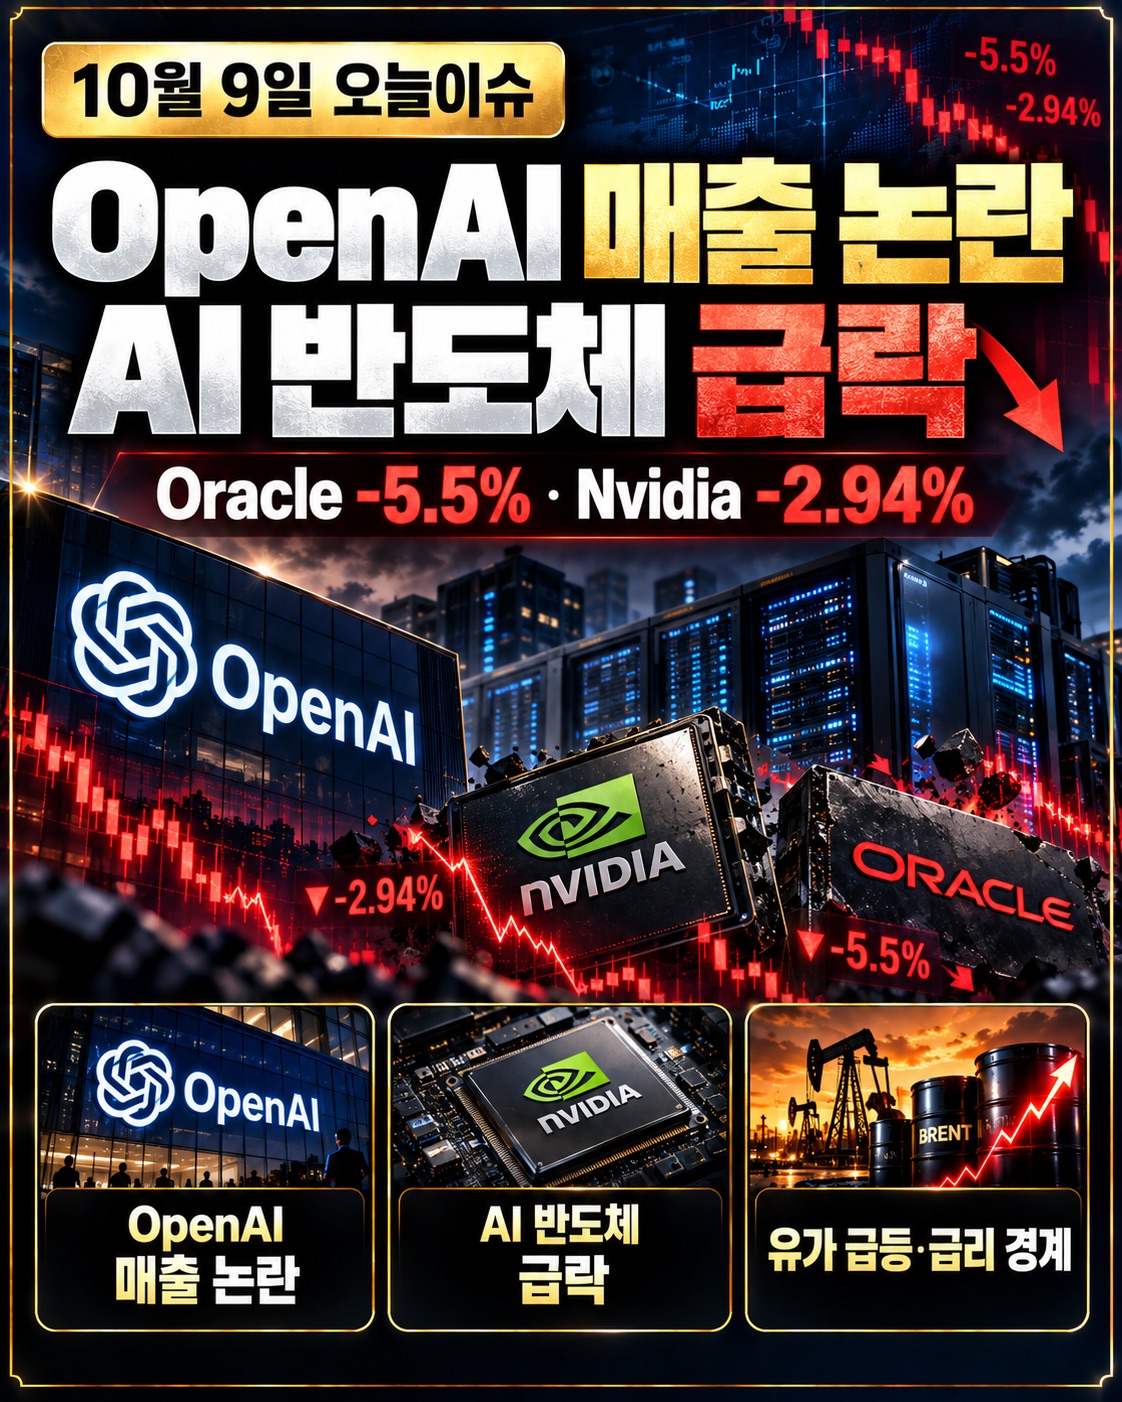
OpenAI의 연환산 매출 집계 논란과 AI 인프라 자금조달 부담이 부각되면서 Oracle, Broadcom, Nvidia 등 AI 관련주가 급락했습니다. 국제유가 상승까지 겹친 미국 증시의 핵심 변수를 분석합니다.
2026년 10월 9일 · 6분 분량
 시장
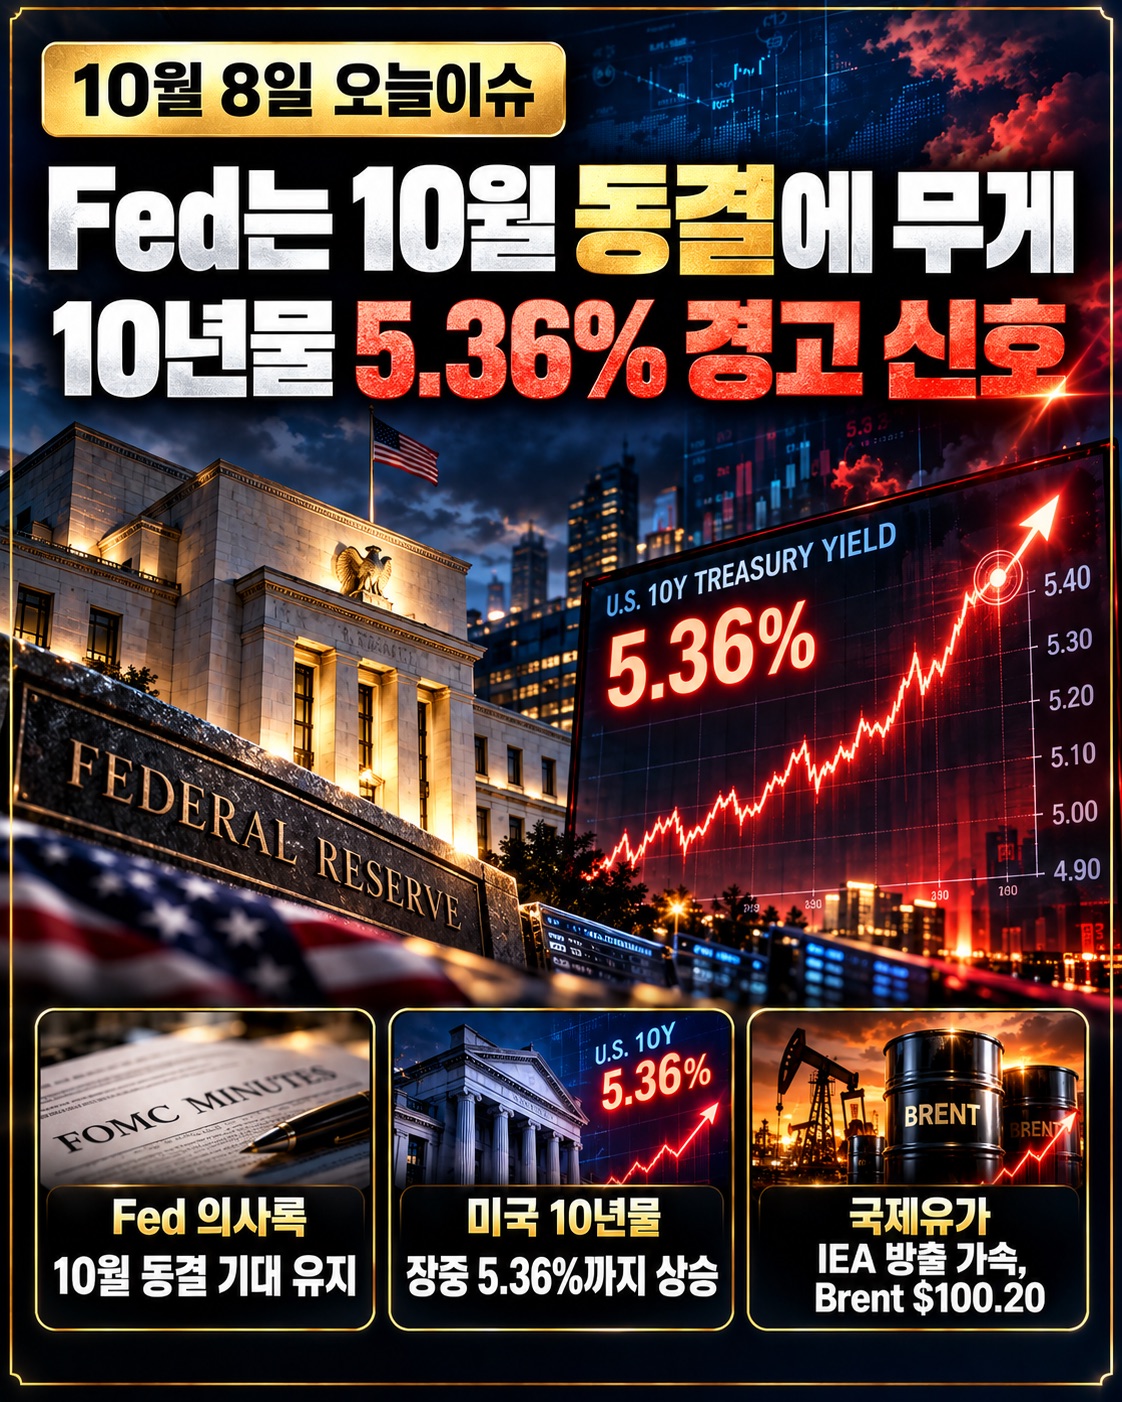
Fed의 10월 금리 동결 기대가 유지되는 가운데 미국 10년물은 장중 5.36%까지 상승했습니다. IEA 비축유 방출 가속과 반도체 약세, AI 투자 확대가 증시에 미치는 영향을 분석합니다.
2026년 10월 8일 · 4분 분량
 시장
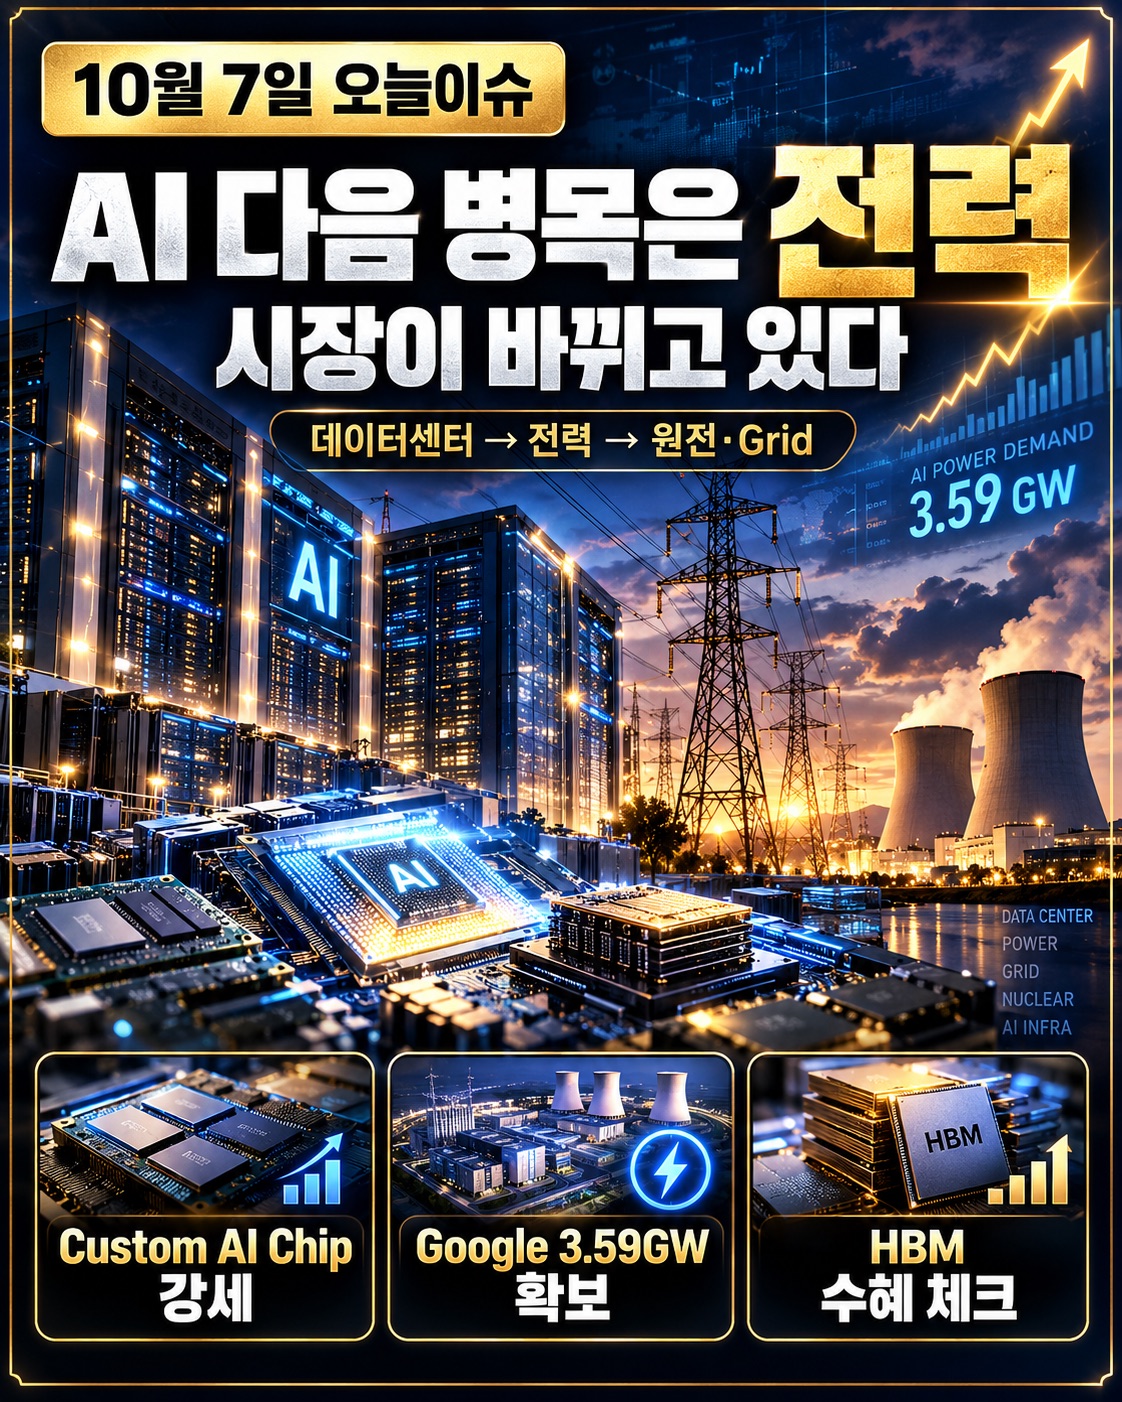
S&P500과 Nasdaq이 사상 최고치를 기록한 가운데 Marvell의 Custom AI Chip 전망 상향과 Google의 3.59GW 전력 계약이 AI 투자 사이클이 반도체에서 전력·원전·Grid까지 확대되고 있음을 보여주고 있습니다.
2026년 10월 7일 · 3분 분량
 시장
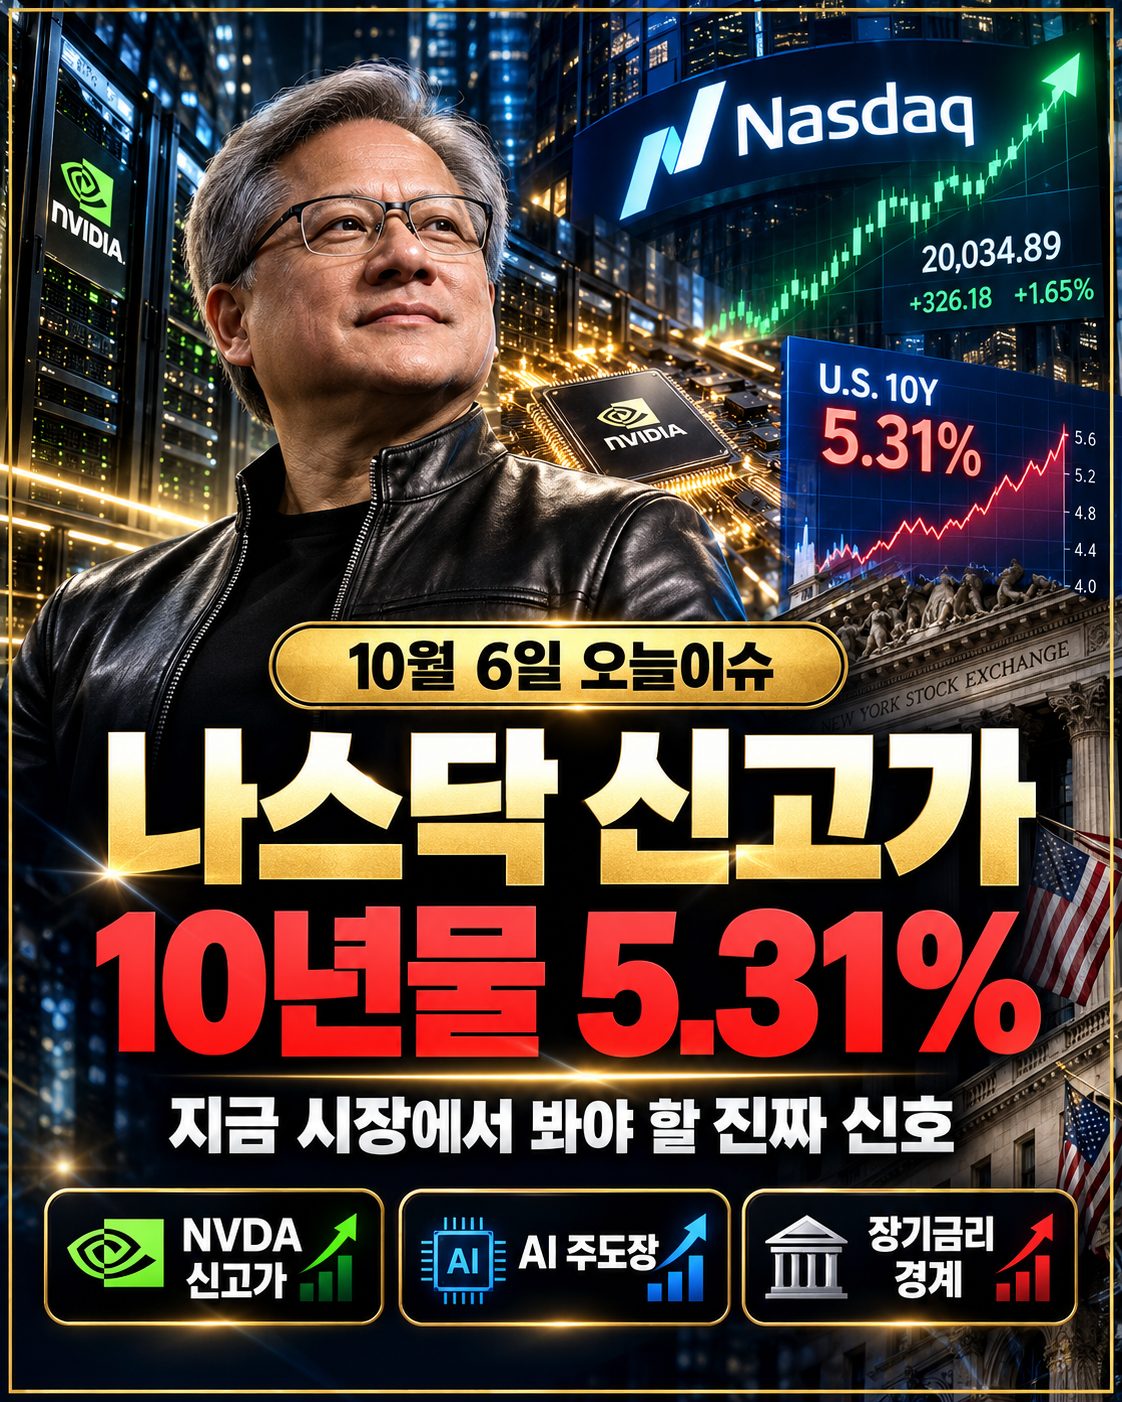
Nasdaq과 Nvidia가 사상 최고치를 기록하며 AI 주도장이 다시 강해졌지만 미국 10년물은 5.31%까지 상승했습니다. AI·반도체 상대강도와 장기금리의 충돌이 다음 시장 방향의 핵심입니다.
2026년 10월 6일 · 3분 분량
 시장
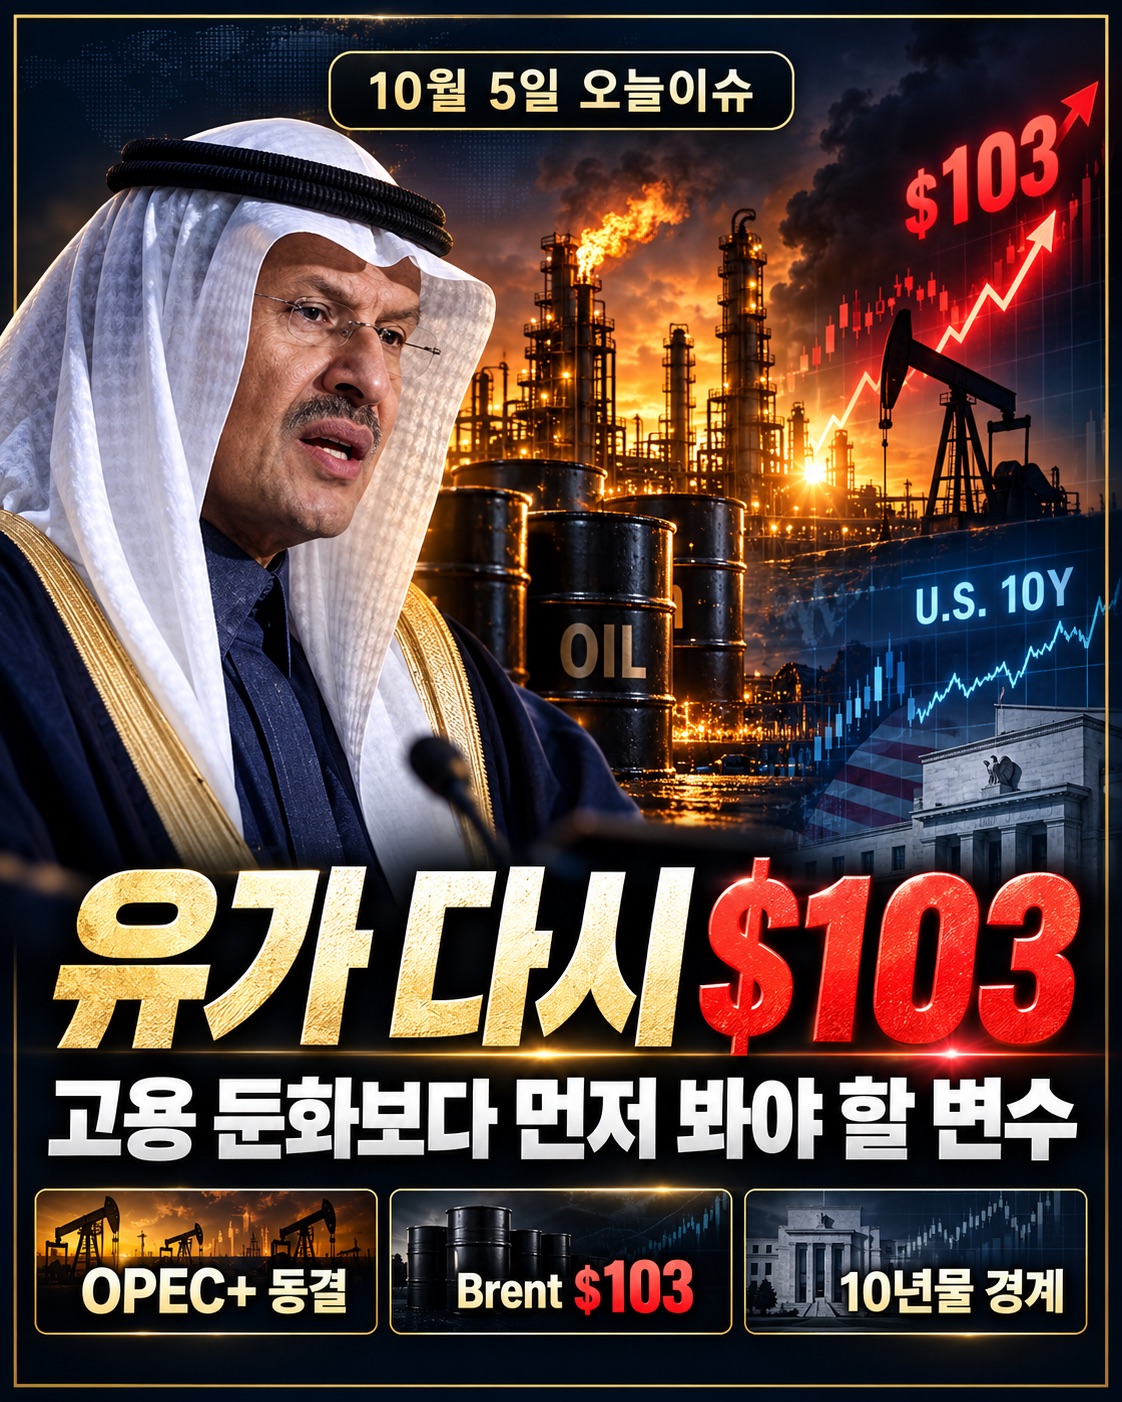
미국 고용 둔화로 Fed 추가 인상 부담은 낮아졌지만 OPEC+의 생산목표 동결과 중동 공급불안으로 Brent가 $103대로 상승하면서 유가와 미국 장기금리가 다음 증시의 핵심 변수로 떠올랐습니다.
2026년 10월 5일 · 3분 분량
 시장
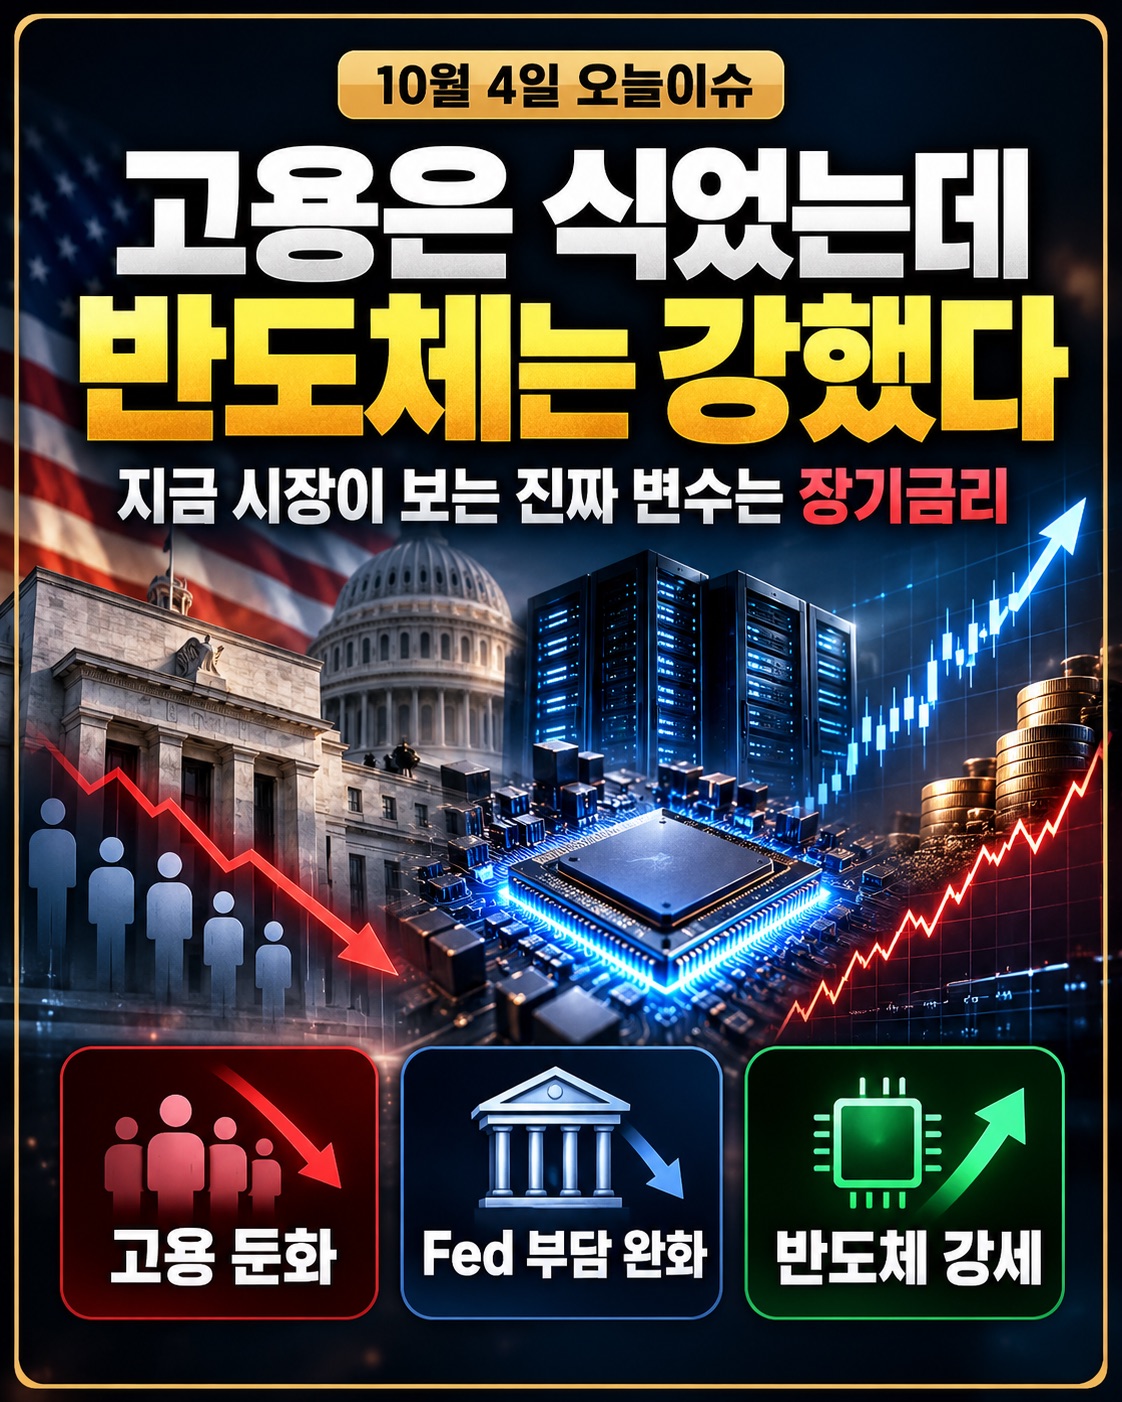
미국 고용 둔화로 Fed 추가 긴축 부담은 낮아졌고 AI·반도체는 강하게 반등했지만, 다시 상승한 장기금리가 다음 시장 방향을 결정할 핵심 변수로 남았습니다.
2026년 10월 4일 · 5분 분량
 시장
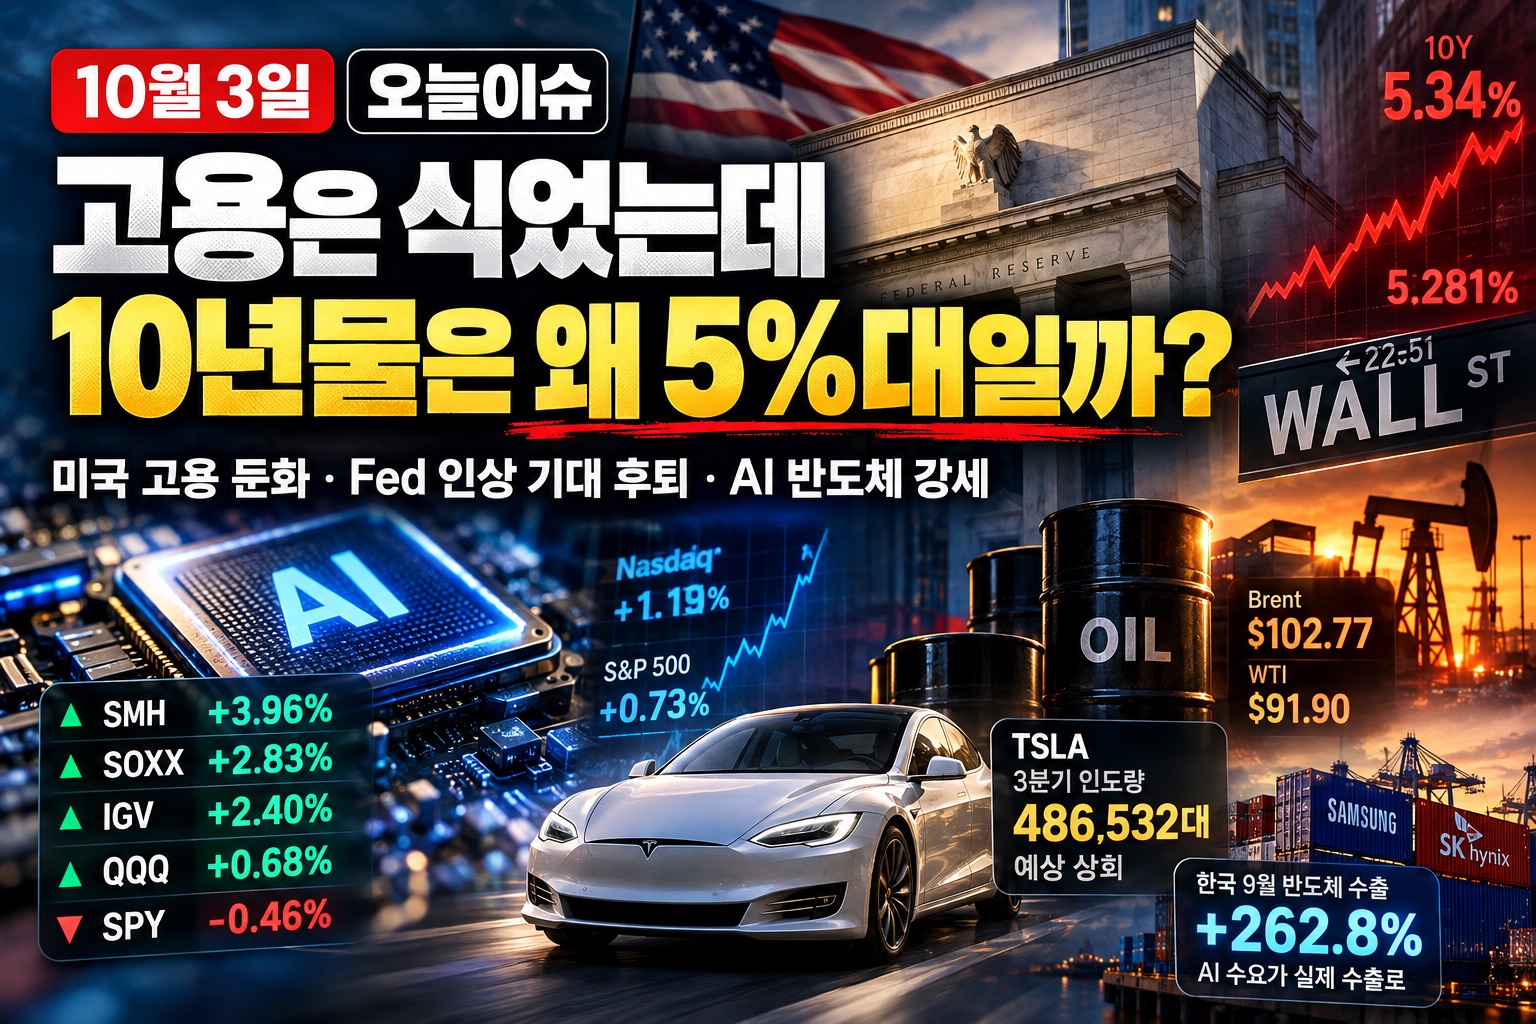
미국 9월 고용은 +2.9만 명으로 예상보다 크게 둔화되며 10월 Fed 추가 인상 우려를 낮췄습니다. 반면 미국 10년물은 여전히 5%대에 머물렀고, SMH·SOXX·IGV는 SPY를 크게 아웃퍼폼하며 AI 중심의 선택적 강세를 이어갔습니다.
2026년 10월 3일 · 6분 분량
 시장
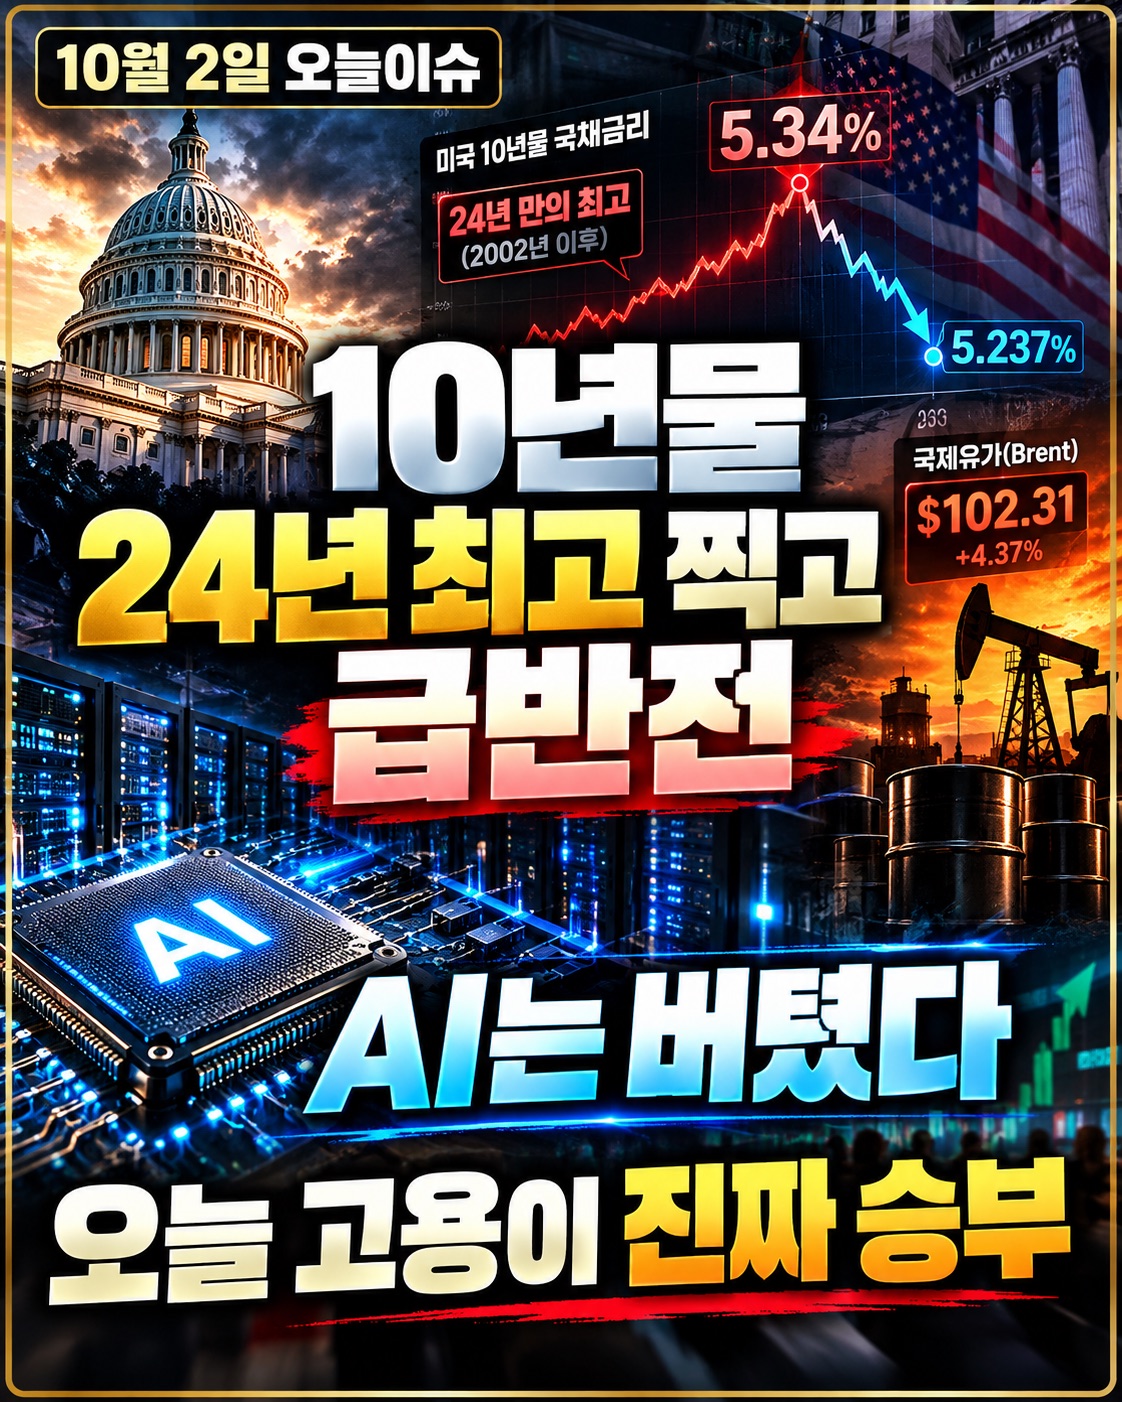
미국 10년물이 장중 5.34%로 2002년 이후 최고치를 기록한 뒤 5.237%까지 급반락했다. 유가는 4% 넘게 급등했지만 Micron과 한국 반도체 수출에서 AI 수요는 여전히 강하게 확인됐다. 이제 미국 고용이 다음 분기점이다.
2026년 10월 2일 · 7분 분량
 시장
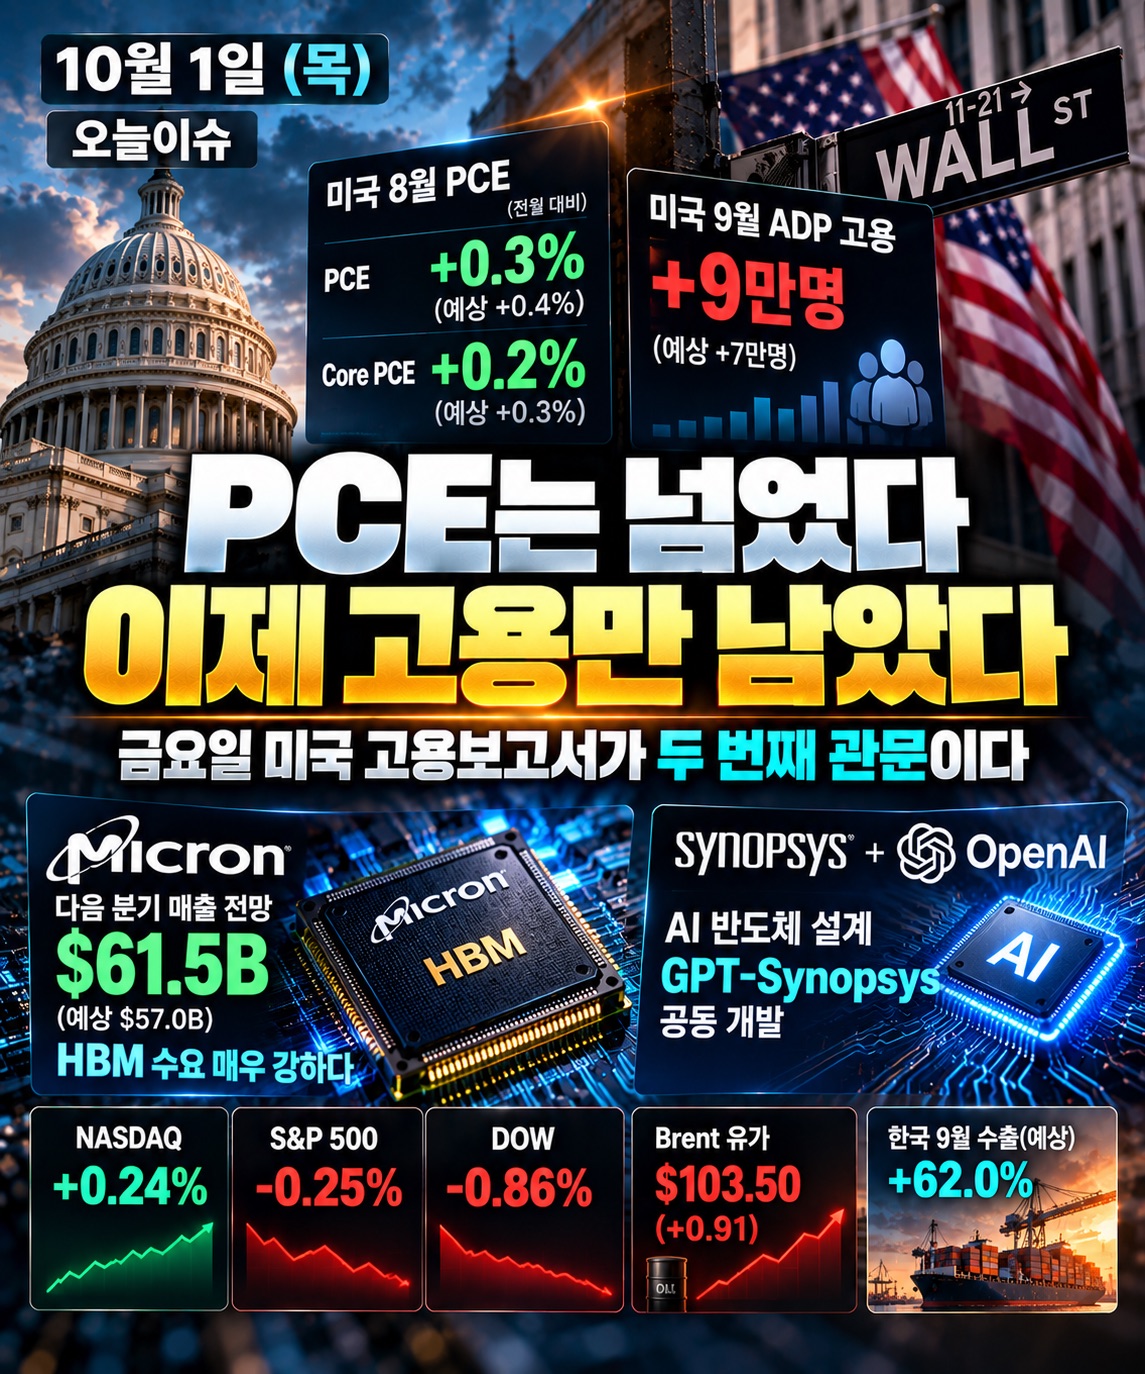
미국 PCE가 예상보다 낮게 나오며 Fed 추가 인상 부담이 완화됐다. Micron의 강한 HBM 수요와 AI 실적이 확인된 가운데 이제 금요일 미국 고용보고서가 두 번째 핵심 관문이다.
2026년 10월 1일 · 4분 분량
 시장
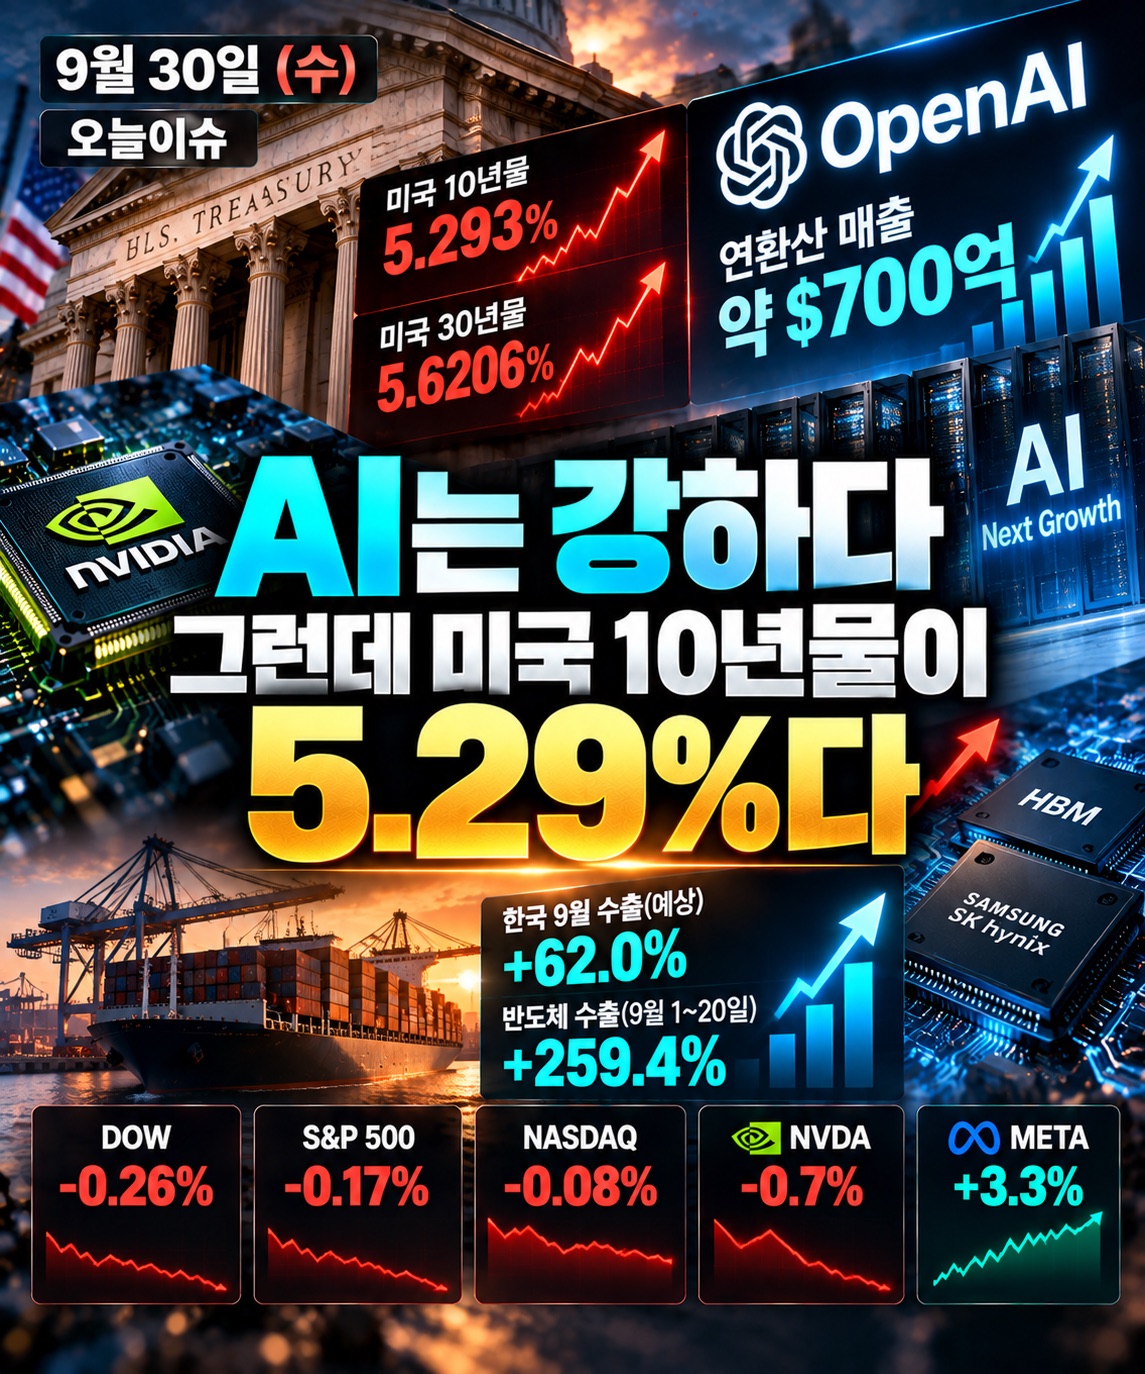
미국 10년물이 장중 5.293%까지 상승했지만 Fed 10월 인상 확률은 약 70%에서 51.5%로 낮아졌다. OpenAI 매출 성장과 한국 HBM·반도체 수출 강세 속 오늘 PCE가 AI Risk-on의 핵심 분기점이다.
2026년 9월 30일 · 5분 분량
 시장
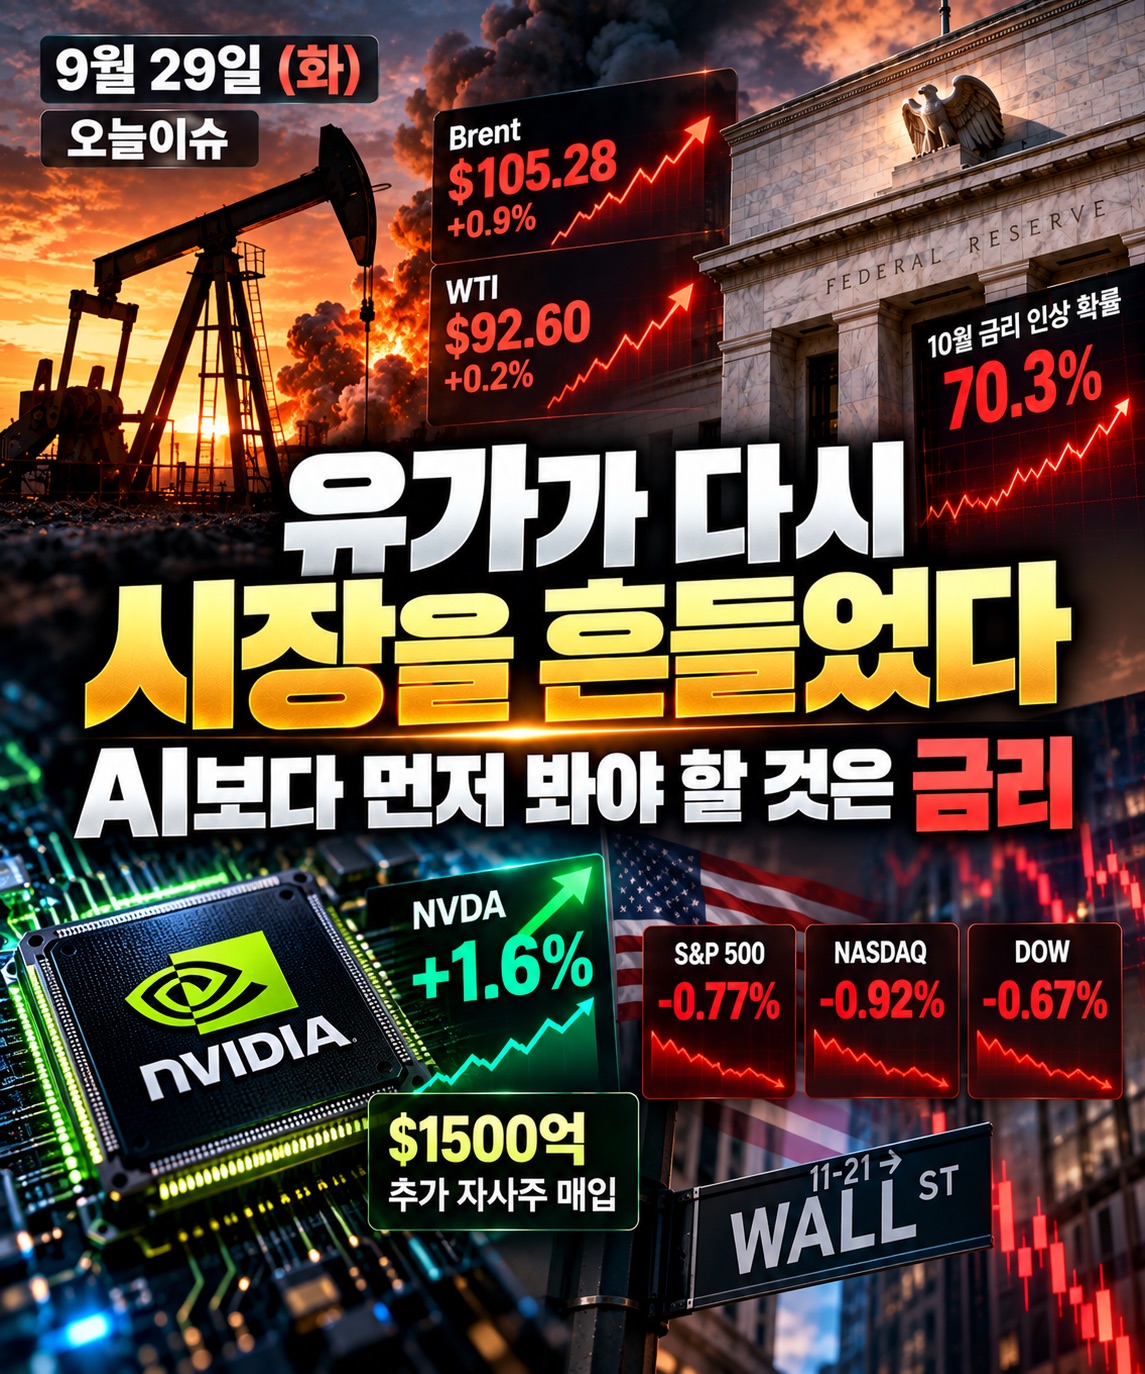
미·이란 불확실성으로 유가와 미국 국채금리가 다시 상승하며 Nasdaq이 0.92% 하락했다. 반면 Nvidia는 $1500억 자사주 매입 발표로 1.6% 상승해 AI 상대강도를 유지했다.
2026년 9월 29일 · 5분 분량